Jeder hat eine Meinung dazu. Nur sehr wenige haben sich die Zahlen angesehen. Ich habe es getan – und die Antwort ist nicht die, die eines der beiden Lager hören will.
Ich gehe es mit dir so durch, wie ich es selbst durchgearbeitet habe.
Zuerst der beängstigende Teil
Wer nur auf die Bewertungen schaut, für den ist der Fall klar.
Das Shiller-KGV (CAPE) steht bei 41. In 145 Jahren Datengeschichte lag es genau einmal höher: am Höhepunkt der Dotcom-Blase.
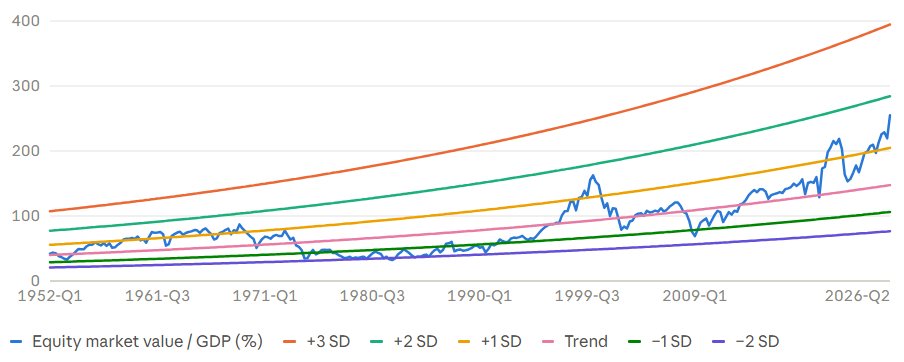
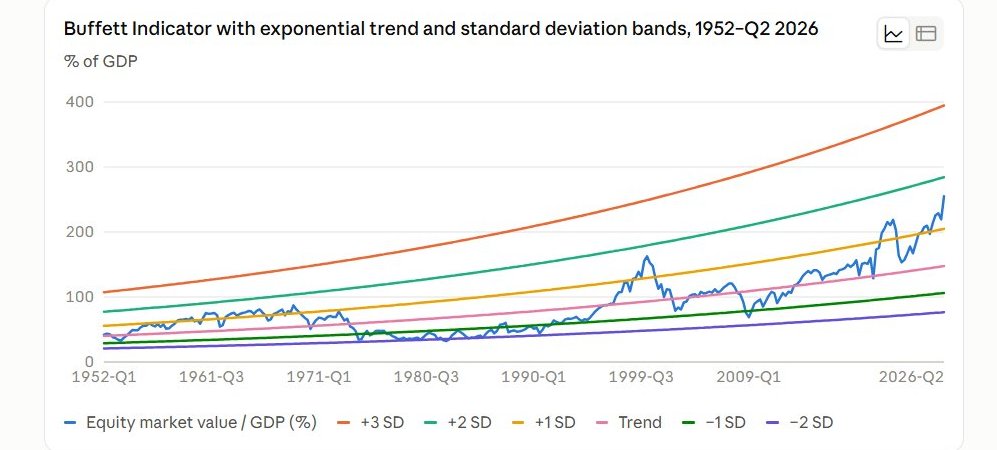
Der Buffett-Indikator, also der gesamte Marktwert im Verhältnis zum BIP, liegt bei 255 %. Ein Rekord. Gemessen an seinem langfristigen Trend ist er heute so überdehnt wie im ersten Quartal 2000.
Der S&P 500 wird mit mehr als dem Dreifachen seines Umsatzes bewertet. Das ist doppelt so viel wie das normale Niveau der letzten 25 Jahre.
Drei verschiedene Maßstäbe, eine Botschaft: Dieser Markt war selten, wenn überhaupt jemals, teurer.
Das war’s also? Blase bestätigt?
Das Detail, das nicht ins Bild passt
Das Forward-KGV des S&P 500 liegt bei 19,5.
Im Vergleich zur eigenen Historie: Der 5-Jahres-Durchschnitt liegt bei 19,8, der 10-Jahres-Durchschnitt bei 19,0, der 30-Jahres-Durchschnitt bei 17,2.
Gemessen an den erwarteten Gewinnen ist der Markt also auf dem Niveau des letzten Jahrzehnts bewertet und rund 13 % über seiner 30-jährigen Norm. Etwas erhöht. Weit entfernt von einem Rekord.
Wie kann ein Markt nach einer Kennzahl auf Rekordniveau und nach einer anderen nahe am Normalwert bewertet sein?
Weil die Gewinne explodieren. Die Gewinne des S&P 500 stiegen im letzten Quartal um 52 % – und ohne Alphabet und Amazon, deren Ergebnisse hohe einmalige Gewinne aus Beteiligungen enthielten, immer noch um rund 34 %.
Und das ist der große Unterschied zu 2000. Damals machten die zehn größten Aktien 27 % des Index aus, lieferten aber nur 15 % der Gewinne. Die Leute bezahlten für Träume.
Heute stehen die Top Ten für rund 40 % des Index und liefern 38 % der Gewinne. Die Leute bezahlen für Gewinne.
Die eigentliche Frage lautet also nicht „Sind Aktien teuer?“, sondern: Wie solide sind diese Gewinne?
Folge dem Geld
Um das zu beantworten, muss man nachverfolgen, woher die Gewinne kommen. Und die Spur führt an einen einzigen Ort.
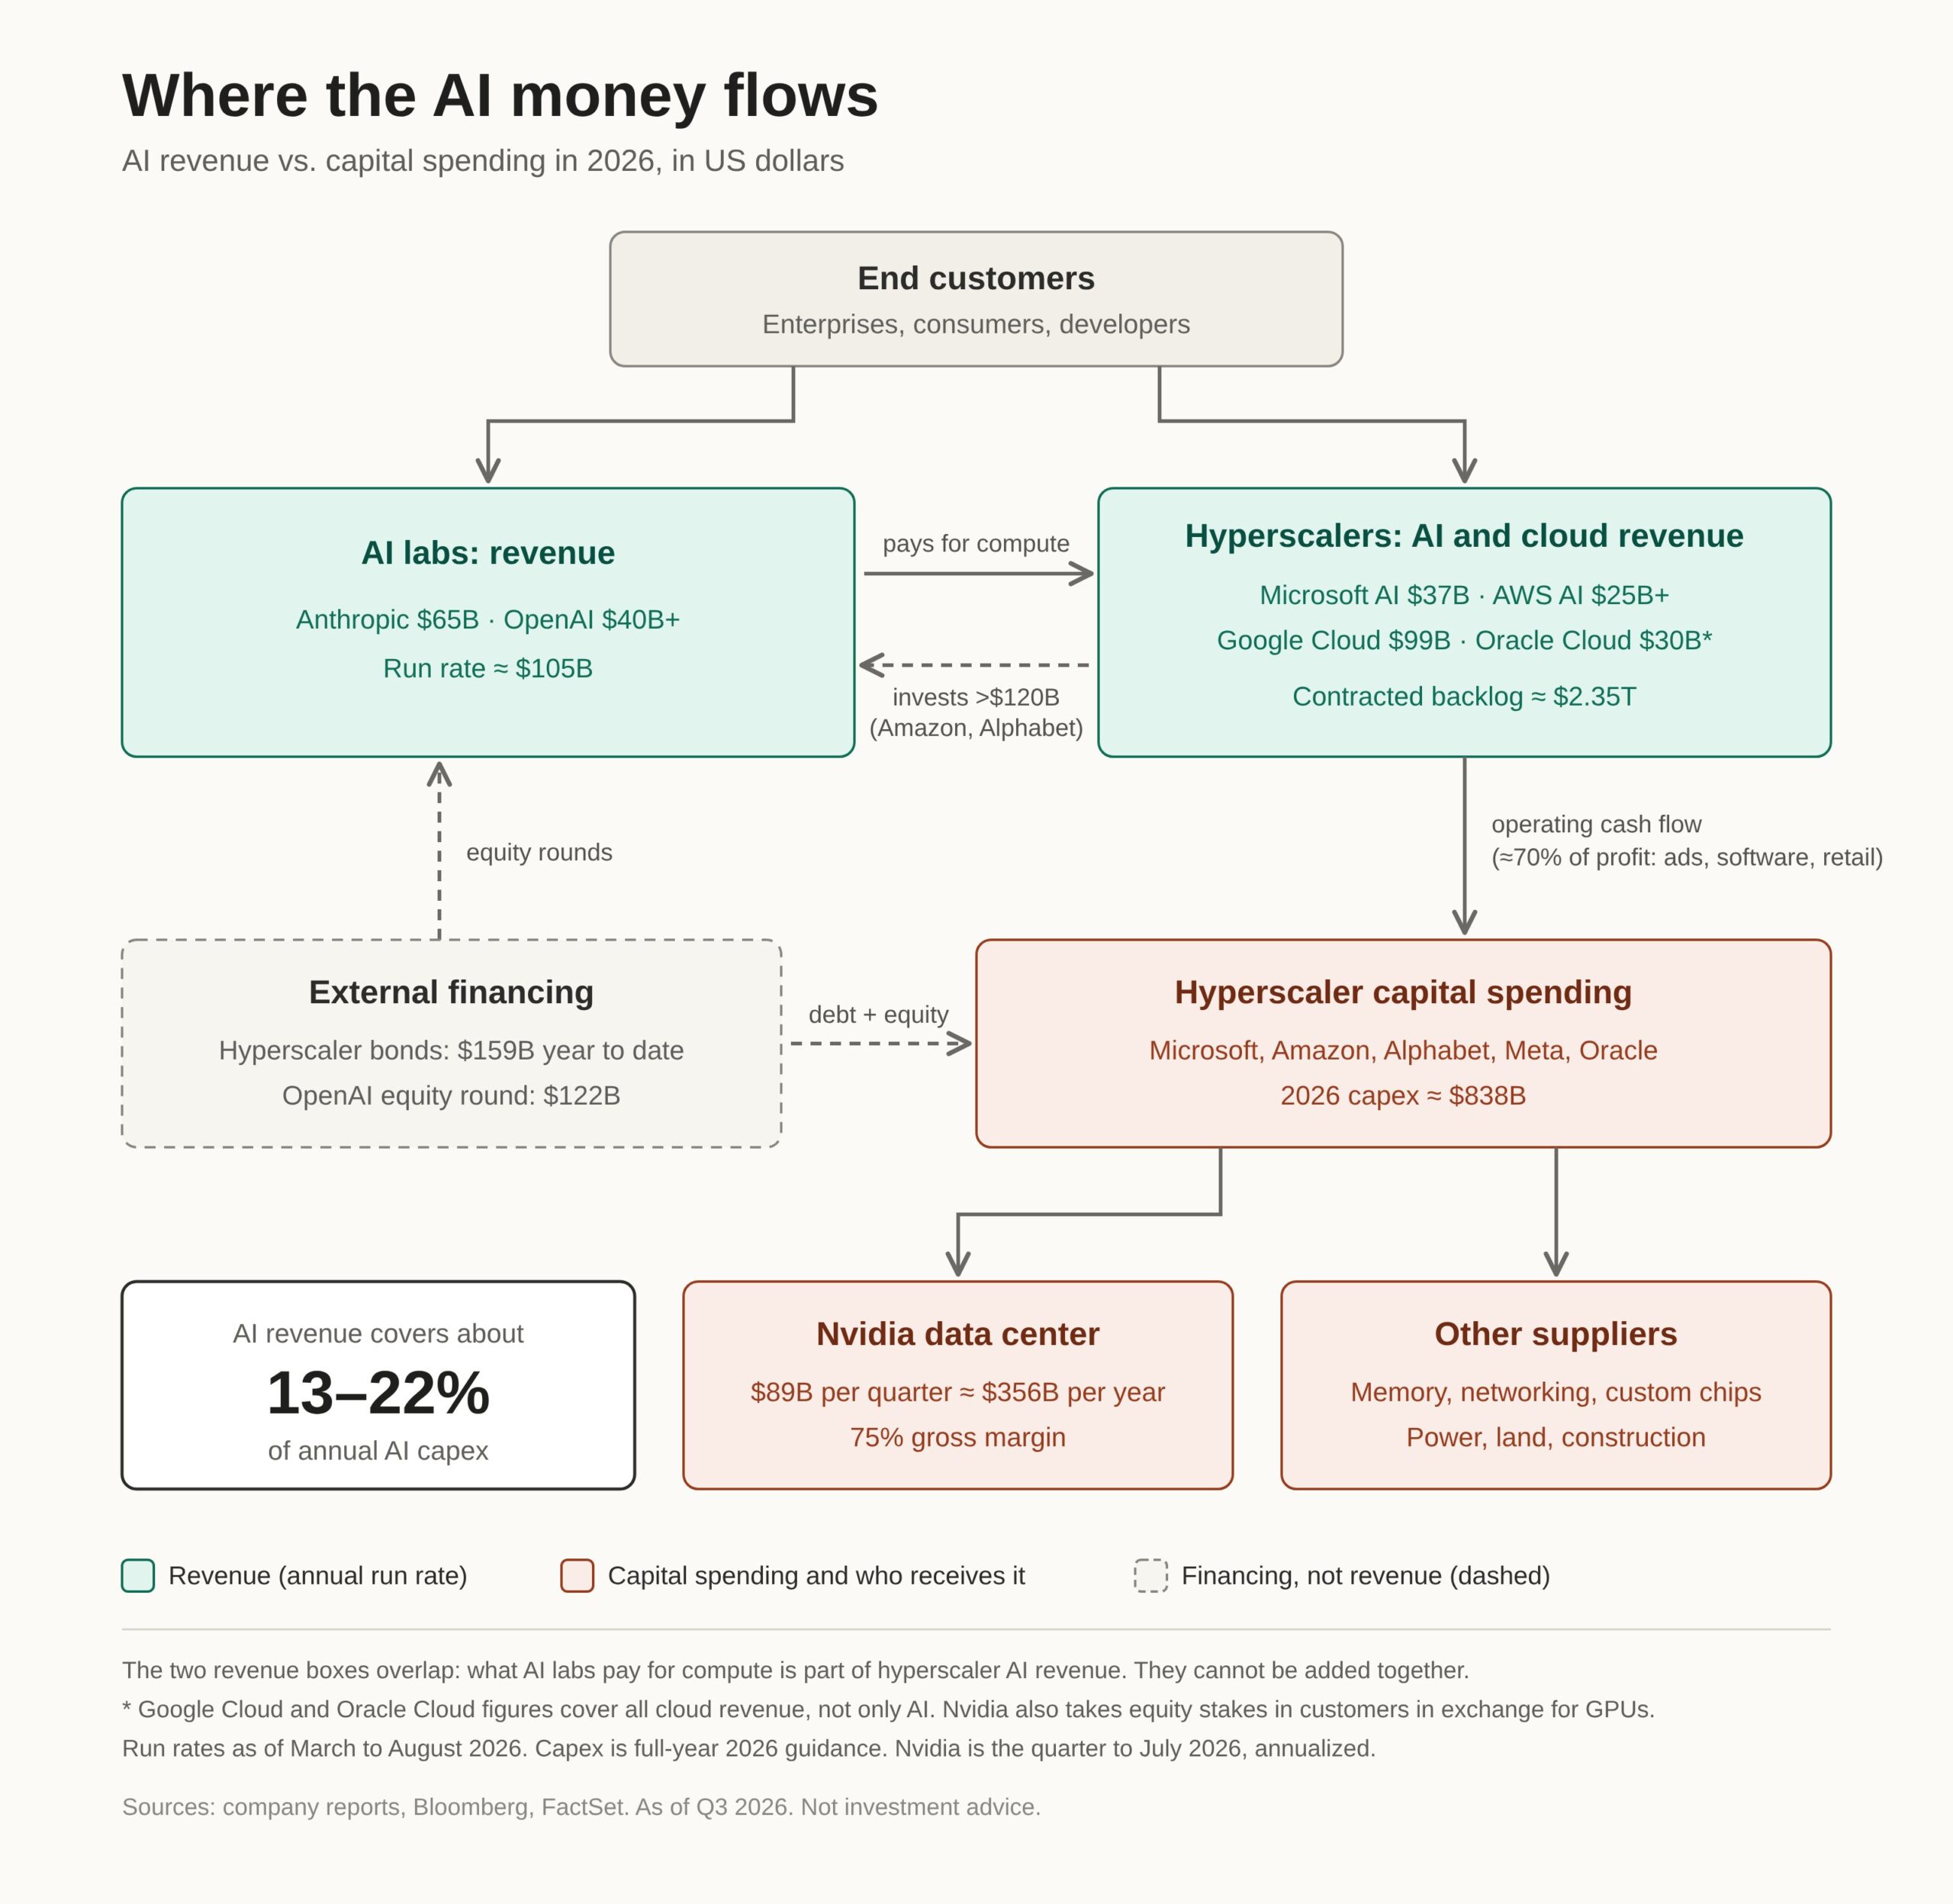
Microsoft, Amazon, Alphabet, Meta und Oracle werden in diesem Jahr rund 838 Milliarden US-Dollar investieren (Capex). Das sind 77 % mehr als vor zwölf Monaten. Für nächstes Jahr liegen die Prognosen über 1 Billion US-Dollar.
Wohin fließt das Geld? Überwiegend in Chips. Deshalb verdiente Nvidia in einem einzigen Quartal 59,7 Milliarden US-Dollar, bei einer Bruttomarge von 75 %. Vor der Berichtssaison schätzte FactSet, dass allein Nvidia und Micron etwa ein Drittel des gesamten Gewinnwachstums des S&P 500 in diesem Quartal ausmachen würden.
Jetzt betrachte es von der anderen Seite des Tisches.
Alphabet hat gerade zum ersten Mal in seiner Geschichte einen negativen Free Cashflow gemeldet. Der von Amazon ist negativ. Der von Oracle ist deutlich negativ. Meta liegt knapp über null.
Siehst du, was hier passiert? Das Geld der Hyperscaler wird zum Gewinn der Chiphersteller. Die Ausgaben der einen Gruppe sind die Gewinne der anderen. Und beide befinden sich im selben Index, in dem die Chipgewinne sofort sichtbar werden, während die Kosten über Jahre an Abschreibungen verteilt werden.
Die Gewinne sind echt. Aber ein großer Teil davon hängt davon ab, dass ein einziger Ausgabenzyklus weiterläuft.
Lohnen sich die Ausgaben?
Das ist der Kern der Sache. 838 Milliarden US-Dollar pro Jahr ergeben nur dann Sinn, wenn sie etwas zurückverdienen.
Folgendes wissen wir: Anthropic kommt auf annualisierte Umsätze (Run-Rate) von rund 65 Milliarden US-Dollar. OpenAI auf mehr als 40 Milliarden US-Dollar. Das KI-Geschäft von Microsoft auf 37 Milliarden US-Dollar, das von Amazon auf über 25 Milliarden US-Dollar.
Zusammengerechnet deckt der heutige KI-Umsatz zwischen 13 % und 22 % dessen ab, was jedes Jahr ausgegeben wird.
Das klingt fürchterlich. Und die Bären fügen hinzu: Ein Teil davon ist zirkulär. Die Hyperscaler finanzieren die KI-Labore, und die Labore geben dieses Geld in der Cloud der Hyperscaler aus.
Aber die Bullen haben eine echte Antwort. Die KI-Umsätze wachsen pro Jahr um das Zwei- bis Siebenfache. Die Investitionen wachsen um weniger als das Doppelte. Amazon und Microsoft sagen beide, dass sie Kapazitäten nicht schnell genug aufbauen können, um die Nachfrage zu decken. Wenn das so weitergeht, schließt sich die Lücke schnell.
Beide Seiten haben bei den Fakten recht. Sie sind sich über die Zukunft uneinig. Und über die Zukunft hat niemand Daten.
Was ist mit den klassischen Warnsignalen?
Auch die habe ich geprüft – und einiges, wovon ich anfangs überzeugt war, stellte sich als falsch heraus.
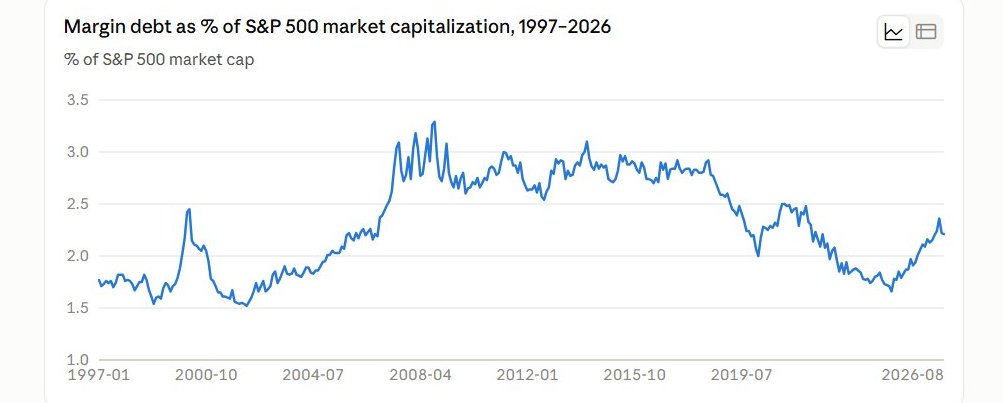
Rekordhohe Wertpapierkredite (Margin Debt)? Ja, sie liegen bei 1,5 Billionen US-Dollar. Aber im Verhältnis zur Größe des Marktes ist das völlig durchschnittlich, und das Niveau hat in 30 Jahren nichts vorhergesagt. Was Problemen tatsächlich vorausging, war ein deutlich schnelleres Wachstum der Wertpapierkredite als der Aktienkurse. Das war 1999, 2007 und 2021 der Fall. Und es geschah erneut von September 2025 bis Juni 2026.
Die Gewinne des restlichen Marktes sind vernachlässigbar? Ebenfalls falsch.
Nimm die fünf großen KI-Investoren heraus: Microsoft, Amazon, Alphabet, Meta und Oracle. Dann nimm die drei Chip-Giganten heraus: Nvidia, Micron und Broadcom.
Nach meiner Schätzung erwirtschaften diese acht Unternehmen rund ein Viertel aller Gewinne des S&P 500. Die drei Chiphersteller allein kommen auf etwa 12–16 %, die KI-Investoren auf etwa 12 %.
Die übrigen 492 Unternehmen liefern weiterhin rund drei Viertel. Und auch sie wachsen: Ohne die Magnificent 7 (Apple, Microsoft, Alphabet, Amazon, Meta, Nvidia und Tesla) steigerten die übrigen 493 Unternehmen ihre Gewinne im letzten Quartal um 31,8 %, so stark wie seit 2021 nicht mehr. Diese Gruppe enthält allerdings noch Micron, Broadcom und Oracle.
Und das Timing? Vergiss es. Der Buffett-Indikator stand 1995 auf Rot. Danach stieg der Markt noch um weitere 168 %, bevor er seinen Höhepunkt erreichte. Der Indikator hat nur zwei der letzten sieben großen Kursrückgänge erfasst.
Ray Dalio, der von einer Blase spricht, sagt es selbst: „Verkaufe nicht nur deshalb, weil es eine Blase gibt.“ Was er erwartet, ist ein Jahrzehnt niedriger Renditen. In diesem Punkt gibt ihm die Geschichte recht.
Noch etwas lehrt die Geschichte. Cisco war das Nvidia des Jahres 2000. Das Unternehmen überstand den Crash, wuchs 25 Jahre lang weiter – und die Aktie brauchte bis 2025, um wieder ihr altes Hoch zu erreichen. Man kann mit der Technologie recht haben und beim Preis falsch liegen.
Also: Befinden wir uns in einer Blase?
Hier ist meine Antwort.
Gemessen am Preis sind wir so nah an 2000 wie nie zuvor. Alle drei oben genannten langfristigen Bewertungskennzahlen sagen das.
Gemessen an der Substanz sind wir weit von 2000 entfernt. Die Unternehmen an der Spitze sind enorm profitabel, und die Nachfrage nach dem, was sie bauen, ist real.
Was wir haben, ist ein Markt, der den Erfolg von KI bereits bezahlt hat. Die heutigen Kurse setzen voraus, dass der billionenschwere Ausbau sein Geld wieder einspielt. Wenn die KI-Umsätze weiter zu den Investitionen aufholen, können diese Kurse halten. Wenn das ins Stocken gerät, hat der am stärksten konzentrierte S&P 500 aller Zeiten sehr wenig Puffer – und als Erstes wirst du es bei den Chipaktien sehen.
Es ist also keine Blase, die man beweisen kann. Es ist eine Wette, und der gesamte Markt geht dieselbe ein.
Deshalb achte ich nicht auf Kursziele. Ich beobachte vier Dinge:
- das Wachstum der KI-Umsätze im Vergleich zum Wachstum der Investitionen
- den Free Cashflow der Hyperscaler
- die erste Kürzung der Investitionen
- Finanzierungsprobleme bei den großen KI-Laboren
Wenn eines davon kippt, hast du deine Antwort.
Quellen
Bewertung: Robert Shiller (CAPE), Federal Reserve und BEA über FRED (Buffett-Indikator), Standard & Poor’s (Kurs-Umsatz-Verhältnis), FactSet Earnings Insight (Forward-KGV und Gewinnwachstum), J.P. Morgan Guide to the Markets (30-Jahres-Durchschnitt des KGV).
Konzentration: S&P Dow Jones Indices, Goldman Sachs.
Investitionen, Cashflow und KI-Umsätze: Quartalsberichte für das Kalenderquartal Q2 2026 von Microsoft, Amazon, Alphabet, Meta, Oracle und Nvidia. Bloomberg für die Run-Rates von Anthropic und OpenAI.
Wertpapierkredite: FINRA.
Zitat Ray Dalio: CNBC-Interview.
Gewinnanteile, Deckung der Investitionen und Indikatortests: eigene Berechnungen auf Basis der obigen Daten.
Keine Anlageberatung. Führe deine eigene Recherche durch.
Hinweis: Dieser Artikel dient ausschließlich Informationszwecken und stellt keine Anlageberatung dar. Der Handel mit Aktien und Optionen ist mit Risiken bis hin zum Totalverlust verbunden. Mehr dazu im Risikohinweis.