Ich zahle 11,5 % p. a. auf meinen Wertpapierkredit. Am letzten Wochenende habe ich endlich nachgerechnet.
20.000 $ Margin-Kredit zu 11,5 % p. a. kosten rund 2.300 $ im Jahr. Diesen Betrag muss die Position erst verdienen, bevor ich einen einzigen Dollar Gewinn mache.
Also habe ich nach einem günstigeren Weg gesucht, dasselbe Exposure zu halten.
Idee 1: gehebelte ETFs
Aktien verkaufen, mit dem halben Kapital ein 2x-Produkt kaufen und mit dem Rest den Kredit zurückzahlen.
Zwei Probleme: Der tägliche Reset kostet Rendite, sobald sich die Aktie seitwärts bewegt. Und mein Broker lehnt US-ETFs für Kunden mit Wohnsitz in der EU ohnehin ab. Sackgasse.
Idee 2: tief im Geld liegende Calls
Calls tief im Geld statt Aktien. Ich habe es mit echten Kursen von Amazon durchgerechnet: 6,7 % bis 12 % p. a., je nach Basispreis, dazu eine breite Geld-Brief-Spanne. Meist besser als 11,5 %, aber nicht viel.
Idee 3: der Box-Spread
Von dieser Idee hatte ich gelesen, sie aber nie durchgerechnet: der Box-Spread. Vier Optionen auf den S&P-500-Index (SPX), gleicher Verfall, eine einzige Order:
- Call 7600 verkaufen
- Call 7800 kaufen
- Put 7800 verkaufen
- Put 7600 kaufen
Die vier Positionen heben sich gegenseitig auf. Die Position hat keine Marktabhängigkeit. Bei Verfall wird sie mit genau 200 Punkten × 100 = 20.000 $ abgerechnet, egal wo der Index steht.
Ich erhalte heute eine Prämie und zahle bei Verfall 20.000 $ zurück. Die Differenz ist der Zins.
Der Optionsmarkt als Kreditgeber
Im Ergebnis leiht mir der Optionsmarkt Geld. Der Zinssatz orientiert sich an den Renditen von US-Staatsanleihen mit gleicher Laufzeit:
- US-Staatsanleihe, 3 Monate: 4,17 % p. a.
- US-Staatsanleihe, 1 Jahr: 4,44 % p. a.
- Box-Spread, 1 Jahr (Kursangebot): 5,1 % p. a.
Die Box lässt sich anpassen. Der Abstand zwischen den beiden Basispreisen bestimmt den Kreditbetrag, der Verfallstermin die Laufzeit.
Ein KI-Sprachmodell berechnet dir die passenden Basispreise für deinen Kreditsaldo und deine Haltedauer in einer Minute. Prüfe die Zahlen vor dem Absenden mit der Order-Vorschau deines Brokers.
Was ich dabei gelernt habe
- SPX verwenden, nicht SPY. SPX-Optionen sind europäisch und werden in bar abgerechnet, es gibt also keine vorzeitige Ausübung.
- Alle vier Positionen als eine einzige Limit-Order eingeben. Niemals einzeln einsteigen.
- Das Konto braucht eine Freigabe für Spreads und ausreichend Kaufkraft.
- Der Kredit ist weiterhin durch das Depot besichert. Ein Margin Call bleibt möglich.
- Bei Verfall wird der volle Betrag belastet. Rollen oder zurückzahlen.
Der Limitpreis ist dein Zinssatz
Bei meiner Box mit zwei Monaten Laufzeit erhöhte jede 0,05, die ich bei der Prämie nachgab, den Zins um 0,13 Prozentpunkte p. a. Eine Market-Order wird in der Regel zum natürlichen Preis ausgeführt. Bei meiner Box hätte das 7,8 % p. a. statt 4,5 % bedeutet.
Ich würde daher beim Mittelkurs oder darüber beginnen und mich Schritt für Schritt nach unten arbeiten, bis die Order ausgeführt wird.
Mein tatsächlicher Trade, Verfall 18. Dezember 2026, 7600/7800:
- 198,50 = 3,88 % p. a. Unter den Zinsen für US-Staatsanleihen, eine Ausführung war daher unwahrscheinlich.
- 198,35 = 4,28 % p. a. Keine Ausführung.
- 198,30 = 4,41 % p. a. Keine Ausführung.
- 198,25 = 4,54 % p. a. Ausgeführt.
Nach Gebühren: 4,67 % p. a.
Der Vergleich auf 20.000 $
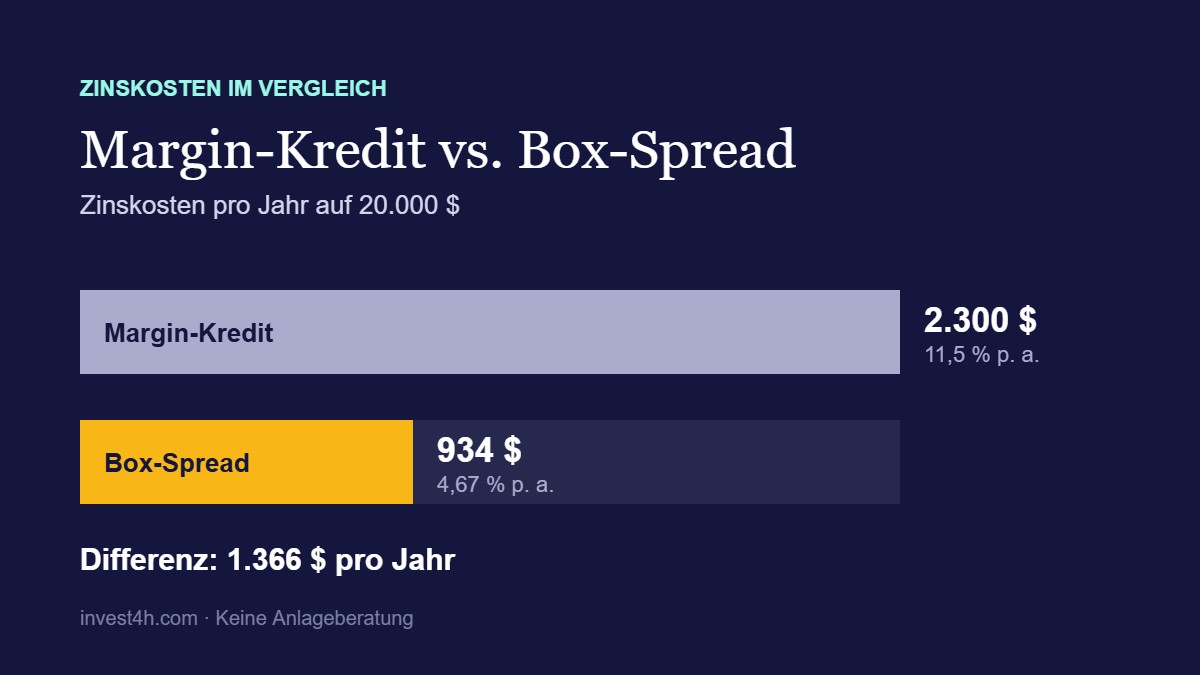
- Margin-Kredit zu 11,5 % p. a.: 2.300 $ im Jahr
- Box-Spread zu 4,67 % p. a.: 934 $ im Jahr
- Differenz: 1.366 $ im Jahr
Keine Anlageberatung. Führe deine eigene Recherche durch.
Hinweis: Dieser Artikel dient ausschließlich Informationszwecken und stellt keine Anlageberatung dar. Der Handel mit Aktien und Optionen ist mit Risiken bis hin zum Totalverlust verbunden. Mehr dazu im Risikohinweis.

